
Dolarizar y cerrar el Banco Central compraría estabilidad a cambio de renunciar a amortiguar choques petroleros con un ancla que los mercados reevalúan constantemente. Reconstruirlo con candados institucionales es más difícil, pero posible y preferible, como muestra su historia.
Al enfrentar una caries hay dos posibles caminos: tratarla y cambiar los hábitos que la causaron, o sacar la muela para que no vuelva a picarse.
La segunda opción funciona. Es indudablemente cierto que una muela ausente no se pica. Pero, en estos casos, por lo general el problema no es la muela en sí, sino la higiene. Si se mantienen los mismos hábitos de higiene después de la extracción, la caries, tarde o temprano, va a reaparecer en la muela de al lado.
Eso es, en esencia, lo que se propone con la dolarización. Sacar una muela para no volver a tener caries. Algo así sería dolarizar formalmente la economía venezolana: no solo adoptar el dólar, sino también cerrar el Banco Central de Venezuela (BCV).
Esto dejó de ser un ejercicio teórico
El nombre de Steve Hanke apareció como posible asesor especial en asuntos económicos y monetarios de la Asamblea Nacional. Junto con el diputado Antonio Ecarri redactó un proyecto de ley de dolarización que contempla cerrar el BCV. Hanke afirma que entregó el plan a la Casa Blanca y le asigna entre un 50 y un 80 por ciento de probabilidad de concretarse.[1] Una encuesta de AtlasIntel publicada por Bloomberg en mayo de 2026 mostró un 57 por ciento de apoyo frente al 30 por ciento de rechazo.[2]
Una dolarización de hecho, ni siquiera en dólares
Una compra cotidiana lo ilustra. El comercio fija el precio en euros, el cliente paga con dólares en efectivo y recibe el vuelto en bolívares por pago móvil. Tres monedas en una sola transacción de pocos minutos.
Esta situación no se presenta por un mero capricho de los comerciantes. Facturar en euros permite llegar a un monto en bolívares más cercano a la tasa USDT (una criptomoneda anclada al dólar que sirve de referencia al mercado paralelo), sin dejar de lado una referencia oficial. Lo hacen los comercios privados y también algunos organismos públicos que han venido fijando sus tarifas en euros.
Sin moneda propia, cuando el petróleo cae, el golpe no lo absorbe el tipo de cambio, sino los salarios y el empleo.
Lo que eso revela no es una preferencia por el dólar o el euro. Es que la unidad en la que se piensan los precios se escoge por conveniencia aritmética. Nadie está anclado a nada. La soberanía monetaria ya se perdió sin que nadie lo decretara.
Qué se gana y qué se sacrifica
Dolarizar formalmente produce resultados concretos: estabilidad de precios, el fin del financiamiento del gasto público con emisión de dinero y la desaparición del riesgo cambiario. Sin embargo, no hay «almuerzo gratis», como dicen los economistas. Sin moneda propia, cuando el petróleo cae, el golpe no lo absorbe el tipo de cambio, sino los salarios y el empleo.
En 2020, mientras Brasil bajaba su tasa de interés al 2 por ciento y Perú al 0,25 para amortiguar la pandemia, Ecuador y Panamá no tuvieron esa opción disponible. La economía en Panamá cayó el 17,9 por ciento, con desempleo del 18,5 por ciento, y tuvo que suspender su regla fiscal.[3] Ecuador terminó el año reestructurando 17.400 millones de dólares en bonos y firmando un programa con el Fondo Monetario Internacional (FMI) cuyo objetivo declarado era salvaguardar la dolarización.[4]
Ahora, la otra cara de la moneda. En 2022, cuando la región corría al 8 o 10 por ciento de inflación, ambos países estaban cerca del 3 por ciento. La dolarización entregó exactamente lo que prometió. Ese es el intercambio real: se compra estabilidad y se paga con capacidad de respuesta.
El agravante de ser un país petrolero
Panamá no es Venezuela. Una economía petrolera no recibe golpes suaves. Cuando el crudo cae, se desploman a la vez el ingreso fiscal, las exportaciones y la entrada de dólares. En una economía dolarizada, la cantidad de dinero circulante depende de que entren dólares, que a su vez se derivan del petróleo.
El resultado es perverso: cuando el barril sube, sobra liquidez; cuando cae, se contrae precisamente cuando más se necesita. No hay que imaginarlo. El Brent, crudo de referencia internacional, recibió 2026 en 60,85 dólares por barril. Tras el cierre del estrecho de Ormuz llegó a tocar 126 dólares el 30 de abril, máximo en cuatro años, y en la segunda semana de septiembre volvió a superar los 100, según las cotizaciones de ICE Futures Europe. Todo en ocho meses.
La pregunta que casi nadie hace
Dolarizar significa comprar con dólares todos los bolívares que circulan. Es una operación, no un anuncio.
El BCV reporta unos 12.867 millones de dólares en reservas al 3 de septiembre, y la liquidez monetaria equivalía a unos 3.244 millones de dólares a tasa oficial al cierre de marzo.[5] Parece holgado. Pero ese cálculo es circular, porque lo que cuesta comprar los bolívares depende de la tasa a la que se decida cambiarlos, y esa tasa es justamente la decisión. Ecuador convirtió a 25.000 sucres por dólares tras una devaluación brutal. Le salió barato al Estado y devastador a quienes tenían sucres en su poder, tanto personas naturales como empresas privadas. La pregunta no es si alcanza: es quién va a pagar los platos rotos.
El 44 por ciento de las reservas venezolanas consiste en 47 toneladas de oro, con una parte inmovilizada desde hace años en el Banco de Inglaterra.[6] Comprar los bolívares es el costo barato, en el que se incurre una sola vez. Lo más caro viene después. Ecuador no tuvo problema con la conversión del año 2000. Los tuvo con los 25 años siguientes y los resolvió firmando nuevos acuerdos con el FMI y sus acreedores cada vez que cayeron los precios internacionales del petróleo.
El ancla también se mueve
Hay un supuesto que casi nadie enuncia: adoptar el dólar es adoptar algo fijo. Quizás parezca obvio, pero casi nadie le da la importancia al compromiso que se adquiere.
El dólar no está respaldado por oro desde 1971. Lo que lo respalda es la confianza. Y esa confianza se está reevaluando constantemente.
Las tres grandes calificadoras le quitaron la nota máxima a Estados Unidos. S&P en 2011, Fitch en 2023 y Moody’s en 2025, citando una deuda que superó los 36 billones de dólares, más del 120 por ciento del PIB. Por primera vez desde 1917 Estados Unidos no tiene la calificación máxima de ninguna de las tres agencias.[7]
El mercado lo viene descontando. El oro subió un 27 por ciento en 2024 y más del 50 por ciento en 2025, su mejor año desde 1979. Los bancos centrales compraron un promedio de 1.000 toneladas anuales en los últimos cuatro años, contra unas 500 en la década previa.[8] El detonante fue 2022, cuando se congelaron las reservas rusas en el sistema financiero occidental.
El mensaje fue claro: tener divisas no es lo mismo que controlarlas. La participación del dólar en las reservas mundiales cayó a cerca del 57 por ciento, su nivel más bajo desde 1994.[9]
El frente que más preocupa: el petróleo se factura en dólares desde 1974, cuando Estados Unidos era el gran comprador y quien ponía las condiciones. Hoy no lo es. Su autosuficiencia energética lo convirtió en el mayor productor y quien dicta las condiciones del lado de la demanda es China. Arabia Saudí vende cuatro veces más crudo a China que a Estados Unidos. Durante el bloqueo del estrecho de Ormuz este año, compradores asiáticos ejecutaron operaciones petroleras sin tocar el dólar, a escala y bajo presión real.
Hay algo más, quizá lo más subestimado de toda esta discusión. China construyó durante la última década una arquitectura de almacenamiento dual —reservas estratégicas del Estado y reservas comerciales en manos de empresas públicas— que a finales de 2025 se calculaba en unos 1.400 millones de barriles, según estimaciones de la Administración de Información Energética de Estados Unidos y de la firma Vortexa, recogidas por Reuters. Eso equivale a cerca de 120 días de cobertura de importaciones previas a la guerra y a un 70 por ciento más que las reservas comparables de Estados Unidos. Le da algo que ningún otro actor tiene: capacidad para expandir y contraer su demanda a voluntad.
Durante la crisis de Ormuz el mayor comprador del mundo hizo lo contrario de lo esperado. En lugar de competir por los barriles que quedaban, redujo importaciones en torno a 5,5 millones de barriles diarios, usó inventarios comerciales, bajó la utilización de sus refinerías y esperó. Se calcula que ese solo movimiento evitó unos 30 dólares adicionales por barril. Cuando los precios cedieron, volvió a comprar. En septiembre, en un foro energético celebrado en Vladivostok, el presidente ejecutivo de Rosneft, Igor Sechin, llegó a decir que China le había quitado a la OPEP la iniciativa como factor de estabilidad del mercado petrolero mundial.
Dolarizar es una apuesta de largo plazo sobre la calidad institucional del dólar que se hace cuando el mercado la está reevaluando y con el mayor costo de salida de todas las opciones disponibles.
Que ese poder se haya usado para estabilizar es una coincidencia afortunada, no una garantía. Es una palanca, y las palancas se usan según convenga. Nada impide que en otro momento, en otras circunstancias geopolíticas, se utilice en sentido contrario. Un país capaz de mover el precio del crudo treinta dólares, decidiendo cuándo comprar, tiene no solo una política de seguridad energética, sino también un instrumento de política exterior.
Del lado de la oferta el contrapeso se está debilitando. En abril de este año los Emiratos Árabes Unidos anunciaron su salida de la OPEP y la OPEP+, efectiva el 1 de mayo, tras casi seis décadas en la organización.[10] Era el cuarto productor del grupo, con cerca del 13 por ciento de su producción, y junto con Arabia Saudí uno de los pocos miembros con capacidad de producción de reserva significativa, que es precisamente el mecanismo con el que el cártel influye en el mercado. Es la baja más importante que ha sufrido la organización. Para los socios menores de la alianza, Venezuela entre ellos, el resultado es una mesa de negociación más débil cuando la demanda se concentra en menos manos.
Conviene, sin embargo, matizar. El oro llegó a perder un 25 por ciento desde su máximo en enero de este año. El yuan sigue por debajo del 3 por ciento de los pagos internacionales y no es libremente convertible. Estados Unidos sigue siendo la primera economía del mundo por un margen amplio. Esto no es un colapso, es una pendiente.
Nada de esto es un argumento a favor del bolívar. Frente a una inflación del 534 por ciento interanual al cierre de agosto, el dólar gana por goleada. El punto es otro. Dolarizar es una apuesta de largo plazo sobre la calidad institucional del dólar que se hace cuando el mercado la está reevaluando y con el mayor costo de salida de todas las opciones disponibles.
La autonomía monetaria puede reconstruirse
Aquí está el desacuerdo de fondo con Hanke. Su propuesta supone que la autonomía monetaria venezolana no puede reconstruirse. Eso es falso, y no hace falta ir muy lejos para demostrarlo.
El BCV nació en 1940 de un golpe externo. En 1934 Roosevelt devaluó el dólar y, aunque Venezuela no compartía esa moneda, el bolívar quedó apreciado de hecho y arruinó a los exportadores de café y cacao. El país descubrió que las decisiones monetarias ajenas se pagan en casa, aunque no se tomen allí.
El país de entonces tenía menos que el de hoy. Seis bancos comerciales emitían billetes distintos. El oro estaba disperso en manos privadas. No había cámara de compensación ni prestamista de última instancia para manejar crisis de liquidez. Además, el país venía saliendo de 27 años de gomecismo.
Chile reconstruyó su autonomía monetaria en 1989. Perú en 1993, saliendo de su propia hiperinflación. Brasil formalizó la independencia de su banco central en 2021. Ninguno tenía un expediente más limpio que el venezolano.
Aun así, funcionó. Funcionó porque nació con propósitos claros y limitaciones bien demarcadas. La ley le prohibía prestarle al Gobierno, incluso por deficiencias transitorias de tesorería, precisamente por el temor de que financiara el gasto público.[11] La paridad de 3,35 bolívares por dólar fijada en 1937 duró 23 años. La siguiente, de 4,30, duró otros 22. Cuatro décadas de estabilidad en un continente que ardía en inflación.
La ironía es difícil de ignorar. Lo que falló décadas después no fue la idea de tener un banco central. Fue que removieron los candados que lo limitaban.
Chile reconstruyó su autonomía monetaria en 1989. Perú en 1993, saliendo de su propia hiperinflación. Brasil formalizó la independencia de su banco central en 2021. Ninguno tenía un expediente más limpio que el venezolano.
Hay un problema con el argumento de la irreversibilidad. Una ley de dolarización la aprueba una Asamblea y la deroga la misma Asamblea. Lo que sostuvo la dolarización ecuatoriana no fue un candado técnico, sino que se volvió políticamente costosa de revertir. Rafael Correa la criticó durante años y nunca la tocó. El amarre real fue el consenso. Y el consenso también puede sostener un banco central.
Tratar la caries, no sacar la muela
La disciplina no nace de la buena voluntad. Nace de cerrarse puertas a uno mismo mientras todavía tiene la cabeza fría. Prohibición constitucional de que el banco central financie al Gobierno. Regla fiscal con fondo de estabilización. Directorio con períodos escalonados que no coincidan con el calendario político. Balance y operaciones publicados, sin excepciones. Mecanismo serio de cobertura del ingreso petrolero, que no tiene nada de exótico y varios productores lo usan desde hace décadas.
México lo hace desde 2001. Su Secretaría de Hacienda compra cada año opciones de venta sobre unos 200 millones a 250 millones de barriles y asegura el precio con el que se construyó el presupuesto nacional. En 2020 tenía cubiertos alrededor de 49 dólares por barril cuando ocurrió lo que nadie había modelado. El 20 de abril los futuros del WTI, el crudo de referencia estadounidense, con entrega física la semana siguiente, cerraron en menos 37,63 dólares. Así es, negativos. Los tenedores de esos contratos pagaron para que alguien les quitara de encima la responsabilidad de recibir el crudo porque sencillamente no había dónde guardarlo. El centro de almacenamiento de Cushing (Oklahoma) estaba al límite y el mundo llegó a almacenar un récord de 160 millones de barriles en tanqueros flotantes. México cobró unos 2.500 millones de dólares ese año.
Nada de eso aparece en proyectos de ley, en programas de Gobierno ni en la conversación pública. El debate se plantea entre entregar la moneda o reconstruirla, como si fueran las dos únicas opciones sobre la mesa.
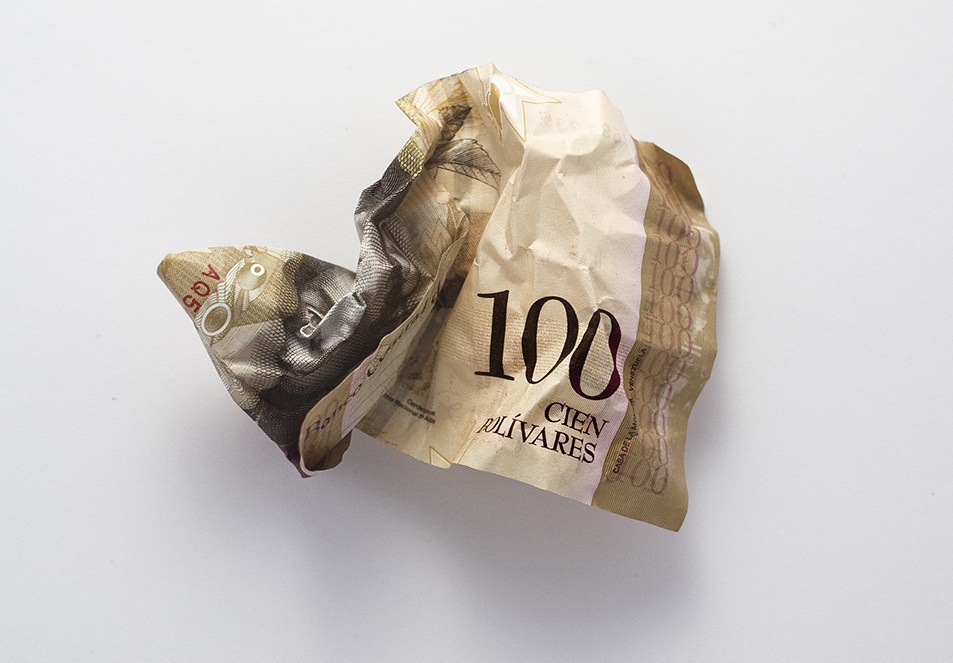
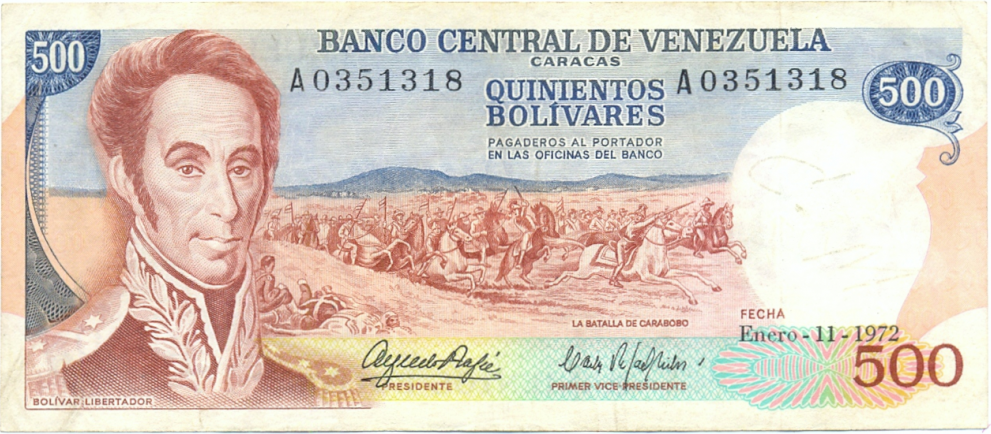
Queda algo más, casi simbólico. Cada vez que el bolívar colapsó, en lugar de cambiar la institución se le agregó un adjetivo al nombre del Libertador. Bolívar fuerte en 2008. Soberano en 2018. Digital en 2021. Catorce ceros en trece años.
A comienzos de los años setenta, Renny Ottolina, en su famoso programa de televisión El show de Renny, propuso quitarle el nombre de Bolívar a la moneda. Conviene entender por qué: no era desdén, sino exactamente lo contrario. Antonio Sívoli, entonces presidente de la Sociedad Numismática Venezolana, declaró a la prensa que llamar bolívar a la moneda difundía por el mundo algo que sienten los venezolanos. Ottolina creía que estaba equivocado, porque cuando a alguien le dicen que algo cuesta siete bolívares no piensa en siete libertadores. Su argumento era que usar el nombre de Bolívar en algo tan vil como el dinero hacía que cada día perdiera importancia y que nadie en el mundo, al oír bolívar, pensaba en Simón Bolívar sino en su equivalencia en dólares.[12]
No proponía borrarlo. Aceptaba su efigie en los billetes como símbolo de respeto. Lo que quería era rescatar el nombre. Imaginaba una campaña en la que cada persona que contestara un teléfono, en una oficina pública o privada, repitiera la misma frase hasta que se dijera millones de veces: «Bolívar no hay sino uno. La moneda se llama peso».
Medio siglo después la moneda que lleva su nombre perdió catorce ceros y el país discute sobre la conveniencia de entregarla. Cuesta no darle la razón.
Brasil, cuando finalmente se estabilizó, no reutilizó el nombre de nadie. Llamó real a su moneda nueva, un nombre viejo y deliberadamente impersonal.
El nombre no hace el trabajo. Pero después de tres redenominaciones fallidas, cambiarlo sería la señal más barata de que esta vez sí cambió algo de fondo. Reconstruir el BCV es más difícil que cerrarlo. Y por eso vale la pena.
Klement Stifano, fundador de Polaris Financial Group
Suscríbase aquí al boletín de novedades (gratuito) de Debates IESA.
Notas:
[1] Efecto Cocuyo (2026, 1 de septiembre). Steve Hanke afirma que entregó su plan de dolarización de Venezuela a la Casa Blanca. https://efectococuyo.com/internacionales/steve-hanke-afirma-que-entrego-su-plan-de-dolarizacion-de-venezuela-a-la-casa-blanca/
[2] Fernández, S. (2026, 29 de mayo). Estudio AtlasIntel & Bloomberg: interés por estabilidad aprueba la dolarización en Venezuela, pero no la anexión a Estados Unidos. Guacamaya. https://guacamayave.com/estudio-atlasintel-bloomberg-interes-por-estabilidad-aprueba-la-dolarizacion-en-venezuela-pero-no-la-anexion-a-estados-unidos/
[3] World Bank (2026). World development indicators. https://databank.worldbank.org/source/world-development-indicators
[4] International Monetary Fund (2024, 31 de mayo). Ecuador: request for an extended arrangement under the extended fund facility. https://www.imf.org/en/publications/cr/issues/2024/05/31/ecuador-request-for-an-extended-arrangement-under-the-extended-fund-facility-press-release-549701
[5] Banco Central de Venezuela. (2026a). Estadísticas. https://www.bcv.org.ve/estadisticas
[6] Banco Central de Venezuela. (2026b). Estados financieros al 30 de junio de 2026. https://www.bcv.org.ve/system/files/estados_financieros/balance_general_comparativo_30-06-2026.pdf
[7] Moody’s Investors Service (2025, 16 de mayo). Moody’s Ratings downgrades United States ratings to Aa1 from Aaa. https://ratings.moodys.com/ratings-news/443154
[8] World Gold Council. (2026). Central bank gold reserves survey 2026. https://www.gold.org/goldhub/research/central-bank-gold-reserves-survey-2026
[9] International Monetary Fund (2026, 1 de julio). IMF data brief: currency composition of official foreign exchange reserves. https://data.imf.org/en/news/imf%20data%20brief%20july%201
[10] WAM (2026, 28 de abril). UAE announces decision to exit OPEC & OPEC+. https://www.wam.ae/en/article/bzxzuh7-uae-announces-decision-exit-opec-opec%2B
[11] República de Venezuela (1939, 8 de septiembre). Ley del Banco Central de Venezuela. Gaceta Oficial 19.974.
[12] a4jesus. (2013, 17 de marzo). El show de Renny Ottolina – Último programa en la TV venezolana. [Video]. YouTube. https://www.youtube.com/watch?v=c84G2_Ysb0Q&t=2994s. La afirmación de Renny Ottolina sobre el bolívar la hace en el minuto 54.