El crédito bancario es el instrumento idóneo para financiar necesidades operativas de corto plazo; el mercado de valores, para proyectos de expansión a largo plazo. Es necesario concebir el dinamismo futuro del mercado de valores venezolano como parte de un proceso integral, que abarca la corrección de los desequilibrios monetarios, la apertura cambiaria y el respeto a los derechos de propiedad.
El mercado de valores venezolano atraviesa un período de reactivación sostenida. Tras años de contracción, la Bolsa de Valores de Caracas (BVC) ha experimentado un aumento del número de operaciones, los montos transados y el valor total de las acciones cotizadas. Sin embargo, los volúmenes negociados son bajos comparados con otras bolsas de América Latina.
Participar como emisor en el mercado de valores ofrece ventajas estratégicas —más allá del acceso a fondos— que el financiamiento bancario no provee. La emisión bursátil exige registrarse ante la Superintendencia Nacional de Valores (Sunaval), contratar una calificación de riesgo independiente, preparar un prospecto público, fortalecer la gobernanza corporativa y mejorar la visibilidad ante inversionistas institucionales nacionales y extranjeros. Al acceder a un universo amplio de acreedores, el emisor reduce su dependencia de una sola institución financiera y construye un historial de crédito ante el mercado de capitales.
El mercado de valores no sustituye al crédito bancario: lo complementa. Un papel comercial indexado ofrece hoy en Venezuela una tasa nominal del 13 por ciento anual, pero los costos de estructuración, colocación, representación común, calificación de riesgo y comisiones de la Sunaval, entre otros, elevan el costo efectivo a aproximadamente el 21 por ciento anual. Los créditos bancarios tienen un costo efectivo similar, pues, una vez que se calcula en unidades de valor de crédito con tasas del 13 al 16 por ciento anual, hay que sumar las comisiones bancarias planas establecidas por el Banco Central de Venezuela. Una diferencia importante es el colateral: el crédito bancario suele requerirlo, mientras que el mercado bursátil no lo exige.
Más allá de los costos, ambos canales tienen vocaciones distintas: el crédito bancario es el instrumento idóneo para financiar capital de trabajo y necesidades operativas de corto plazo, mientras que el mercado de valores —a medida que los plazos se alarguen cuando se logre la estabilización macroeconómica— es la fuente de financiamiento de proyectos de inversión y expansión a largo plazo, así como de estructuras de financiamiento más complejas que permitan movilizar capital hacia sectores estratégicos de la economía.
El crecimiento del mercado bursátil venezolano no solo será posible: será casi inevitable.
Una historia reciente de oportunidades y retos
En tiempos recientes el mercado venezolano ha mostrado señales de crecimiento. Los certificados financieros bursátiles son el ejemplo más elocuente: de apenas 3 millones de dólares negociados en el primer trimestre de 2025 aumentaron a 289 millones en el primer semestre de 2026.[1] La Sunaval ha reducido los plazos de autorización, abierto el registro a nuevos instrumentos y mantenido un diálogo constructivo con el sector. Por su naturaleza comercial y transaccional, estas operaciones se liquidan en el mercado de otros bienes de la BVC; por lo tanto, sus volúmenes no se consolidan en las estadísticas tradicionales de renta fija. Esto explica que su tamaño supere al del mercado de deuda corporativa convencional.
Los retos persisten (pocos emisores, escasa divulgación de información financiera auditada y volatilidad cambiaria), pero el margen de crecimiento es considerable. En economías en expansión, el mercado de capitales y la banca siempre han crecido juntos: con una mejora macroeconómica sostenida, el alargamiento de plazos, la llegada de nuevos emisores y el interés de inversionistas internacionales, el crecimiento del mercado bursátil venezolano no solo será posible: será casi inevitable.
A los retos estructurales históricos se suma hoy el complejo panorama humano y económico causado por los terremotos del 24 de junio. La reconstrucción exige optimizar todas las fuentes de financiamiento posibles.
La firma de ingeniería Miyamoto International y el Programa de las Naciones Unidas para el Desarrollo calcularon sobre el terreno que los daños directos en infraestructura alcanzan los 6.700 millones de dólares; los modelos de riesgo globales de la ONU proyectan un impacto económico general cercano a los 37.000 millones de dólares.[2]
Ante estas magnitudes, el sistema bancario y el mercado bursátil son estructuralmente muy pequeños para llevar adelante una reconstrucción que se financiará principalmente con asistencia multilateral y fondos soberanos internacionales. No obstante, el mercado de capitales venezolano puede actuar como un actor secundario, pero valioso, y servir como plataforma para canalizar flujos de inversión extranjera privada hacia proyectos específicos de reconstrucción habitacional o infraestructura productiva. De este modo, sin pretender sustituir las grandes líneas de financiamiento internacional, la bolsa nacional puede ser un canal alternativo para complementar el esfuerzo nacional de recuperación.
El crecimiento sostenible de los mercados de capitales está estrechamente ligado a tres pilares: estabilidad macroeconómica, banca comercial robusta y marco jurídico e institucional previsible.
Requisitos para dinamizar el mercado de valores venezolano
El mercado de valores opera hoy muy por debajo de su potencial histórico y latinoamericano, aunque ha resistido el difícil entorno de las últimas dos décadas. Para que cumpla su papel fundamental como motor de desarrollo y facilite la asignación eficiente de recursos y la democratización de la riqueza, es indispensable que se materialice un conjunto de transformaciones estructurales.
Dinamizar el mercado no es una labor que dependa exclusivamente de los actores bursátiles. Requiere un entorno macroeconómico e institucional que brinde confianza tanto a los emisores que buscan financiamiento como a los inversionistas que proveen el capital.
Estabilización macroeconómica: condición necesaria
El crecimiento sostenible de los mercados de capitales está estrechamente ligado a tres pilares: estabilidad macroeconómica, banca comercial robusta y marco jurídico e institucional previsible.[3] En las economías emergentes, cuando el entorno económico empeora, el desempeño bursátil empeora mucho más. Eso fue lo que sucedió en Venezuela: la hiperinflación y la prolongada contracción económica entre 2014 y 2021 debilitaron estructuralmente el mercado y erosionaron tanto el excedente de ahorro de las personas como la capacidad de las empresas para acumular y reponer capital.
Es difícil planificar cuando variables financieras clave como el tipo de cambio son muy volátiles. Asimismo, cuando los desequilibrios fiscales son crónicos y persistentes —como ha ocurrido en Venezuela en los últimos quince años— el sector privado anticipa mayores cargas tributarias o la monetización del déficit. Este escenario es terreno fértil para la recesión, la depreciación cambiaria y el endurecimiento de los controles de capital: tres distorsiones presentes en la economía venezolana. El efecto combinado es la aceleración de los precios y la reducción de incentivos para invertir en la bolsa de valores, debido a la caída de los retornos reales ajustados por el incremento exponencial del riesgo.[4]
La restitución del equilibrio macroeconómico básico es condición necesaria para reimpulsar el crecimiento, fomentar el ahorro de largo plazo y dinamizar la demanda de activos financieros. De hecho, las economías con inflaciones bajas y predecibles logran estructurar mercados de deuda nacional considerablemente activos.[5] Por el contrario, una gran volatilidad de los agregados macroeconómicos y financieros penaliza con especial fuerza el horizonte de planificación de los inversionistas institucionales —como los fondos de pensiones— cuyas estrategias de colocación requieren certidumbre.
Es urgente reducir el encaje bancario para que el crédito comercial fluya y, con ello, se recupere la intermediación financiera tradicional, de la que la actividad bursátil es complementaria.
Desmonetización, iliquidez y encaje bancario
Venezuela ha padecido una grave desmonetización: la liquidez monetaria, expresada en dólares, cayó más del 95 por ciento entre 2013 y 2020. En una economía cuyo cociente de liquidez monetaria sobre el producto interno bruto es minúsculo —es decir, apenas circulan bolívares— es muy cuesta arriba que haya grandes volúmenes de negociación en su bolsa de valores, máxime cuando no se ha permitido la realización de transacciones en otras monedas, como ha sido el caso de la BVC, a pesar de haberse hecho múltiples solicitudes.
Un factor agravante de la escasez de liquidez ha sido la política monetaria restrictiva del Banco Central. Desde comienzos de 2020, el encaje sobre los depósitos bancarios ha sido excesivo (llegó al ciento por ciento y posteriormente se redujo al 73 por ciento), lo que le ha restado financiamiento a las empresas. Es esencial tener un sistema bancario sólido que complemente al mercado de capitales.
Es urgente reducir el encaje bancario para que el crédito comercial fluya y, con ello, se recupere la intermediación financiera tradicional, de la que la actividad bursátil es complementaria. Históricamente, cuando ha habido crisis bancarias en los mercados emergentes, se han achicado los mercados de capitales y el crédito.[6]
Control de cambios, negociaciones en divisas y sanciones internacionales
Aunque a finales de 2018 el Ejecutivo despenalizó el mercado cambiario, aún persiste una serie de deficiencias que frenan las inversiones. La eliminación de cualquier esquema de control y la libre convertibilidad son pasos indispensables para atraer a inversionistas internacionales y dar confianza al capital nacional.
La realidad multimoneda del país exige una adaptación del mercado de valores. Un hito importante ocurrió el 20 de noviembre de 2020, cuando la Sunaval autorizó por primera vez a una empresa a colocar papeles comerciales en dólares (aunque negociables solo en bolívares) en la Bolsa de Valores de Caracas. Esta autorización abrió tímidamente el mercado de capitales a las empresas para emitir acciones o bonos en moneda extranjera y así obtener financiamiento de largo plazo. Ahora bien, para lograr una verdadera dinamización, es necesario masificar y perfeccionar esta posibilidad: permitir que la compensación y la liquidación de valores en divisas operen de forma fluida y transparente en el futuro cercano.
A todo lo anterior hay que sumar el obstáculo de las sanciones internacionales, a pesar de su relajamiento progresivo en lo que va de 2026. Venezuela permanece esencialmente cerrada a los mercados financieros internacionales debido, en gran medida, al peso del sobrecumplimiento y las prohibiciones, unidos al control de cambios aún imperante y a la situación de incumplimiento de pagos de los bonos de la República y de PDVSA en los mercados internacionales. La regularización de la reinserción financiera internacional es, por lo tanto, imprescindible.
 Privatizaciones: catalizadoras del mercado
Una de las estrategias más eficaces para impulsar una bolsa de valores es la privatización o la apertura del capital de empresas del Estado. De allí la importancia de que un porcentaje significativo de las acciones de empresas estatales de telecomunicaciones, energía, servicios o industrias básicas se inscriban en las bolsas de valores.
Esta acción cumpliría tres propósitos: 1) asignar a estas empresas recursos frescos para recuperar su mermada infraestructura; 2) someter la gestión estatal a la disciplina, la transparencia financiera y el examen del buen gobierno corporativo que exige el mercado; y 3) introducir una oferta valiosa de títulos que podrían adquirir tanto ahorristas particulares como inversionistas institucionales nacionales y extranjeros. Como resultado, se democratizaría el capital y la bolsa ganaría en montos transados y capitalización.
En el pasado hubo casos exitosos de privatización de empresas cuyas acciones luego se inscribieron en la bolsa. Eso permitió la participación de miles de inversionistas pequeños, medianos y grandes, y el otorgamiento de financiamiento a accionistas pequeños y medianos para la compra de acciones. El caso más emblemático fue la privatización de Cantv, la mayor empresa de telecomunicaciones del país, en los años noventa.
Una de las estrategias más eficaces para impulsar una bolsa de valores es la privatización o la apertura del capital de empresas del Estado.
Modernización del marco legal e institucional
Es necesario contar con un marco legal e institucional robusto en el que unas instituciones fuertes protejan los derechos tanto de los acreedores como de los inversionistas (especialmente, los pequeños inversionistas) y complementen la actividad de los organismos reguladores. Los países que cuentan con políticas macroeconómicas estables y cuyas leyes protegen los derechos de los acreedores disponen de mercados de bonos más amplios y desarrollados.[7]
Tanto el diseño de políticas y leyes que protejan a los accionistas minoritarios como su efectiva aplicación son esenciales para ensanchar la base de inversionistas de las empresas que cotizan en la bolsa. Con ello no solo se democratiza el capital, sino también aumenta la cantidad y la calidad de los títulos disponibles para negociar.
Para que un mercado de capitales se desarrolle, se requiere la participación de fondos de pensiones privados, la apertura de los mercados a la inversión extranjera, la liberalización financiera y las reformas impositivas. Es necesario flexibilizar algunas disposiciones del andamiaje legal venezolano (que incluye la Ley de Mercado de Valores, la Ley de Cajas de Valores y normativas emitidas por organismos como la Sunaval y la Caja Venezolana de Valores) para reducir los costos de emisión y agilizar los tiempos de autorización de oferta pública. Asimismo, resulta prioritario revisar el impacto de las tasas de fiscalización, las contribuciones parafiscales y el régimen de sanciones monetarias de la Sunaval, cuyo peso financiero actual actúa como un desincentivo silencioso que inhibe la entrada de pequeñas y medianas empresas al ecosistema bursátil.
Es necesario concebir el dinamismo futuro de la bolsa venezolana como parte de un proceso integral que abarca la corrección de desequilibrios monetarios, la apertura cambiaria, la modernización del andamiaje legal y el regreso de la confianza inversionista, mediante el respeto a los derechos de propiedad y la reinserción global.
Instrumentos del mercado de renta fija venezolanoExisten cinco instrumentos principales de emisión de deuda en el mercado bursátil de Venezuela: pagarés bursátiles, papeles comerciales, obligaciones quirografarias, títulos de participación y certificados financieros bursátiles. El pagaré bursátil prácticamente no se ha usado; en Venezuela solo se han colocado tres series en toda la historia. Papeles comercialesSon los instrumentos dominantes de la renta fija bursátil. No requieren garantías reales, aunque el emisor debe obtener autorización de la Superintendencia Nacional de Valores (Sunaval), registrar la emisión en la Bolsa de Valores de Caracas, designar un representante común y contar con dos calificaciones de riesgo. Los papeles comerciales concentraron el 85 por ciento del volumen negociado en renta fija entre enero y mayo de 2026, el 74,7 por ciento en la modalidad indexada al tipo de cambio oficial y el 10,1 por ciento en dólares. La denominación en bolívares ha prácticamente desaparecido. En 2020, los papeles comerciales se habilitaron para emisiones en moneda extranjera. Desde entonces, estos instrumentos indexados pasaron del 42 por ciento del total emitido en renta fija en 2024 y 2025 al 75 por ciento entre enero y mayo de 2026. Los plazos oscilan entre 90 y 180 días para los títulos indexados y hasta 360 días para los denominados en dólares. La tasa nominal se ha mantenido estable entre el 13 y el 14 por ciento anual. Obligaciones quirografariasBonos de mediano y largo plazo (de uno a cinco años) emitidos por empresas sin garantía colateral y respaldados únicamente por la solvencia del emisor. Se denominan en bolívares, dólares o de forma indexada. Entre el año 2024 y el primer trimestre de 2026 las obligaciones quirografarias en dólares representaron el 25 por ciento del mercado de renta fija con tasas del 13 por ciento anual; las indexadas, el 2,6 por ciento con tasa del 12 por ciento; y las denominadas en bolívares registraron tasas de entre el 37 y el 65 por ciento anual en 2025. Títulos de participaciónSe emiten para financiar proyectos productivos específicos mediante la participación del inversionista en las utilidades o flujos de caja que generen. No constituyen, en sentido estricto, deuda. Aunque han sido autorizados principalmente para el sector agroindustrial, representaron apenas el 2,2 por ciento del mercado de renta fija entre el año 2024 y el primer trimestre de 2026 y ofrecieron una tasa de retorno del 13 por ciento anual. Certificados financieros bursátilesSon los instrumentos de mayor crecimiento en el mercado venezolano. Un certificado financiero bursátil representa derechos de crédito derivados de cuentas por cobrar comerciales que una empresa cede a una casa de bolsa para su titularización. El respaldo de los certificados está constituido por las propias facturas, que constituyen una garantía concreta, a diferencia de los instrumentos quirografarios. Los plazos son muy cortos: entre 30 y 90 días, alineados con los ciclos de cobro comercial. Su expansión ha sido notable: el volumen acumulado entre el 1 enero y el 12 de junio de 2026 alcanzó 289 millones de dólares, más que el total negociado durante el año 2025 (226 millones). Este fenómeno se debe a la titularización de cuentas por cobrar de modelos de financiamiento al consumo masivo (tipo «Compra ahora, paga después»), en la que empresas como Cashea han sido dinamizadores clave. El valor nominal de los certificados y sus negociaciones se calculan referenciados al dólar, pero su pago y liquidación efectiva se realizan en bolívares a la tasa oficial.
Evolución del mercado de renta fijaEl volumen negociado en el mercado de renta fija convencional fue de 114 millones de dólares en 2024; en 2025 aumentó a 132 millones y en el primer semestre de 2026 sumó 64,3 millones. El número de empresas emisoras de renta fija pasó de 27 en 2024 a 33 en 2025, con incorporaciones de los sectores agroindustrial, comercial, industrial y de telecomunicaciones. Volumen negociado en el mercado de renta fija de la Bolsa de Valores de Caracas, 2024-2026 |
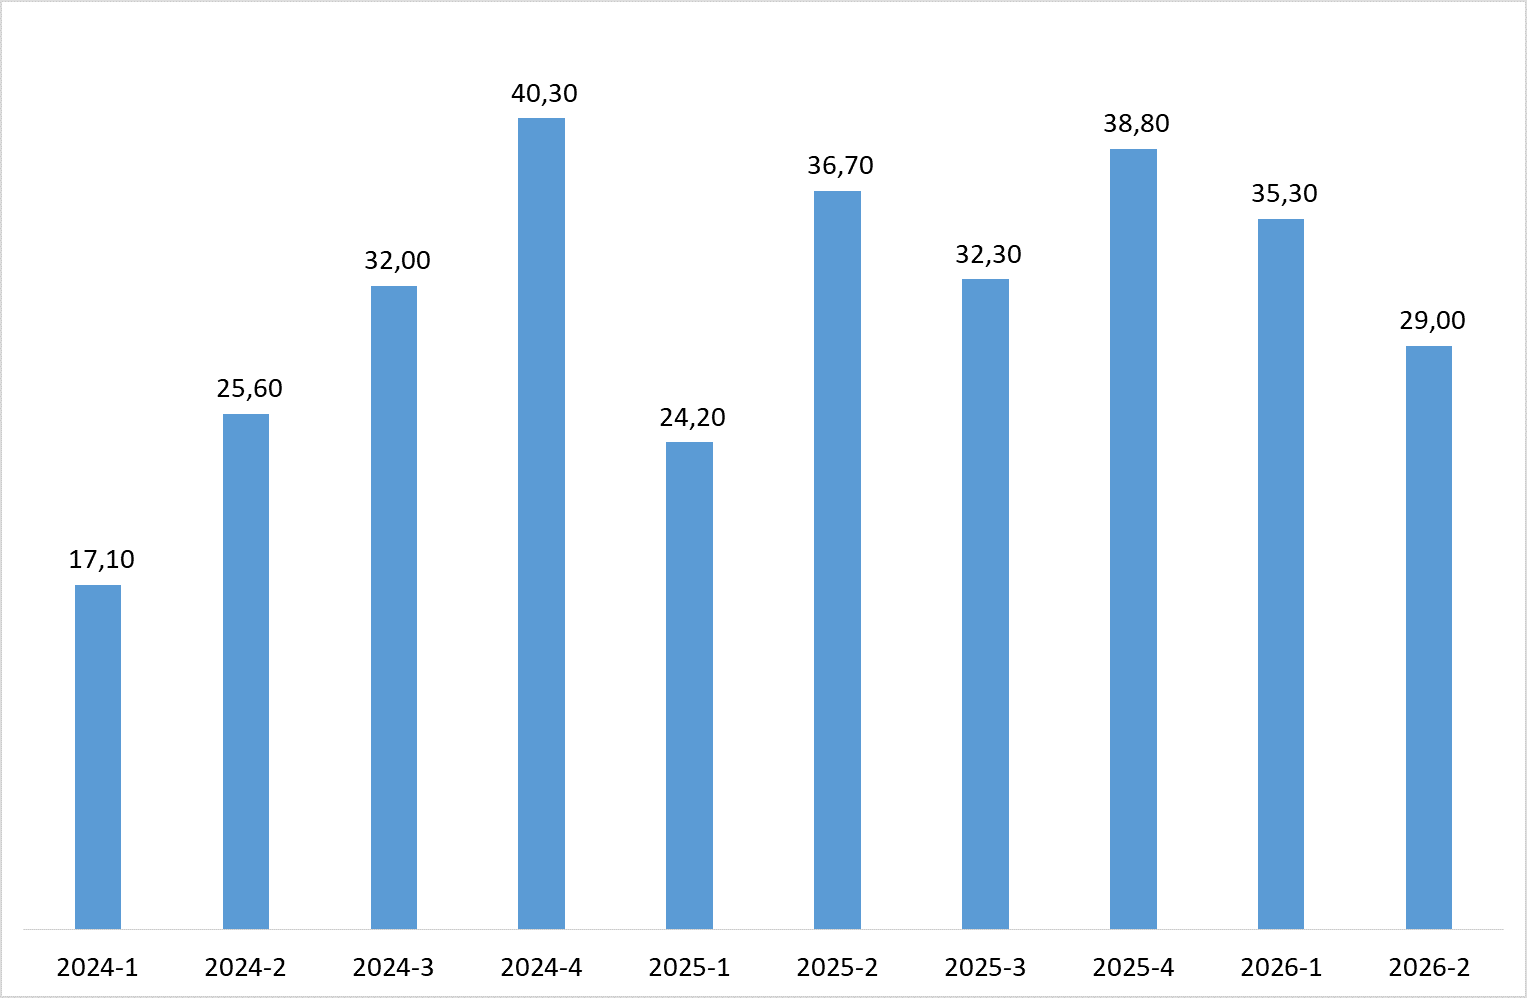
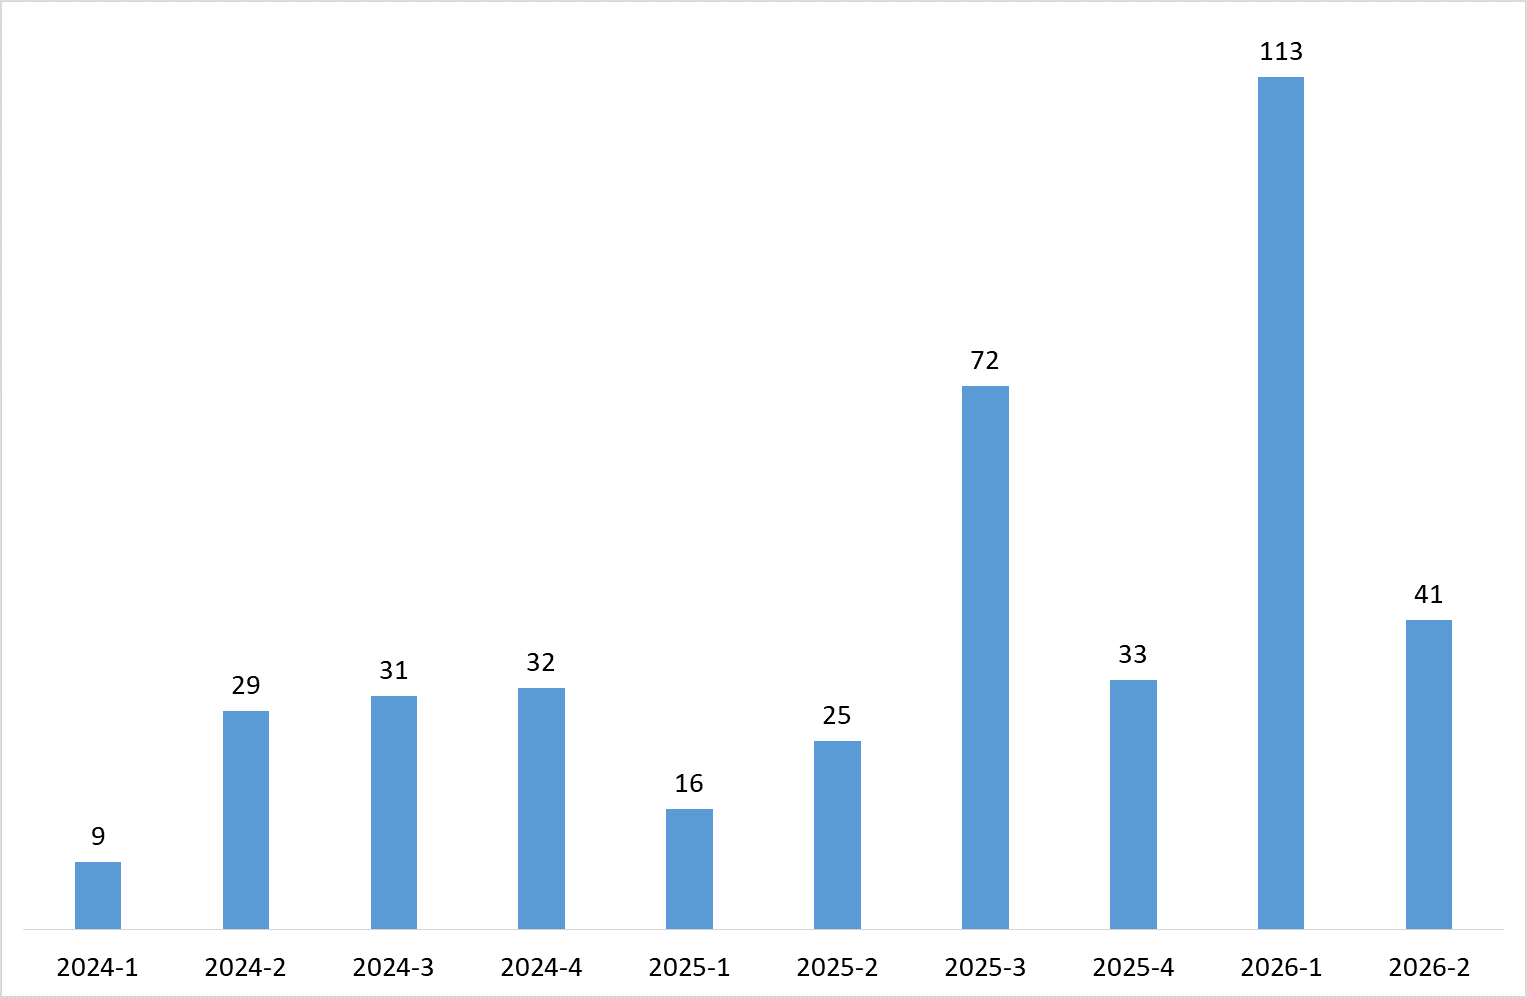
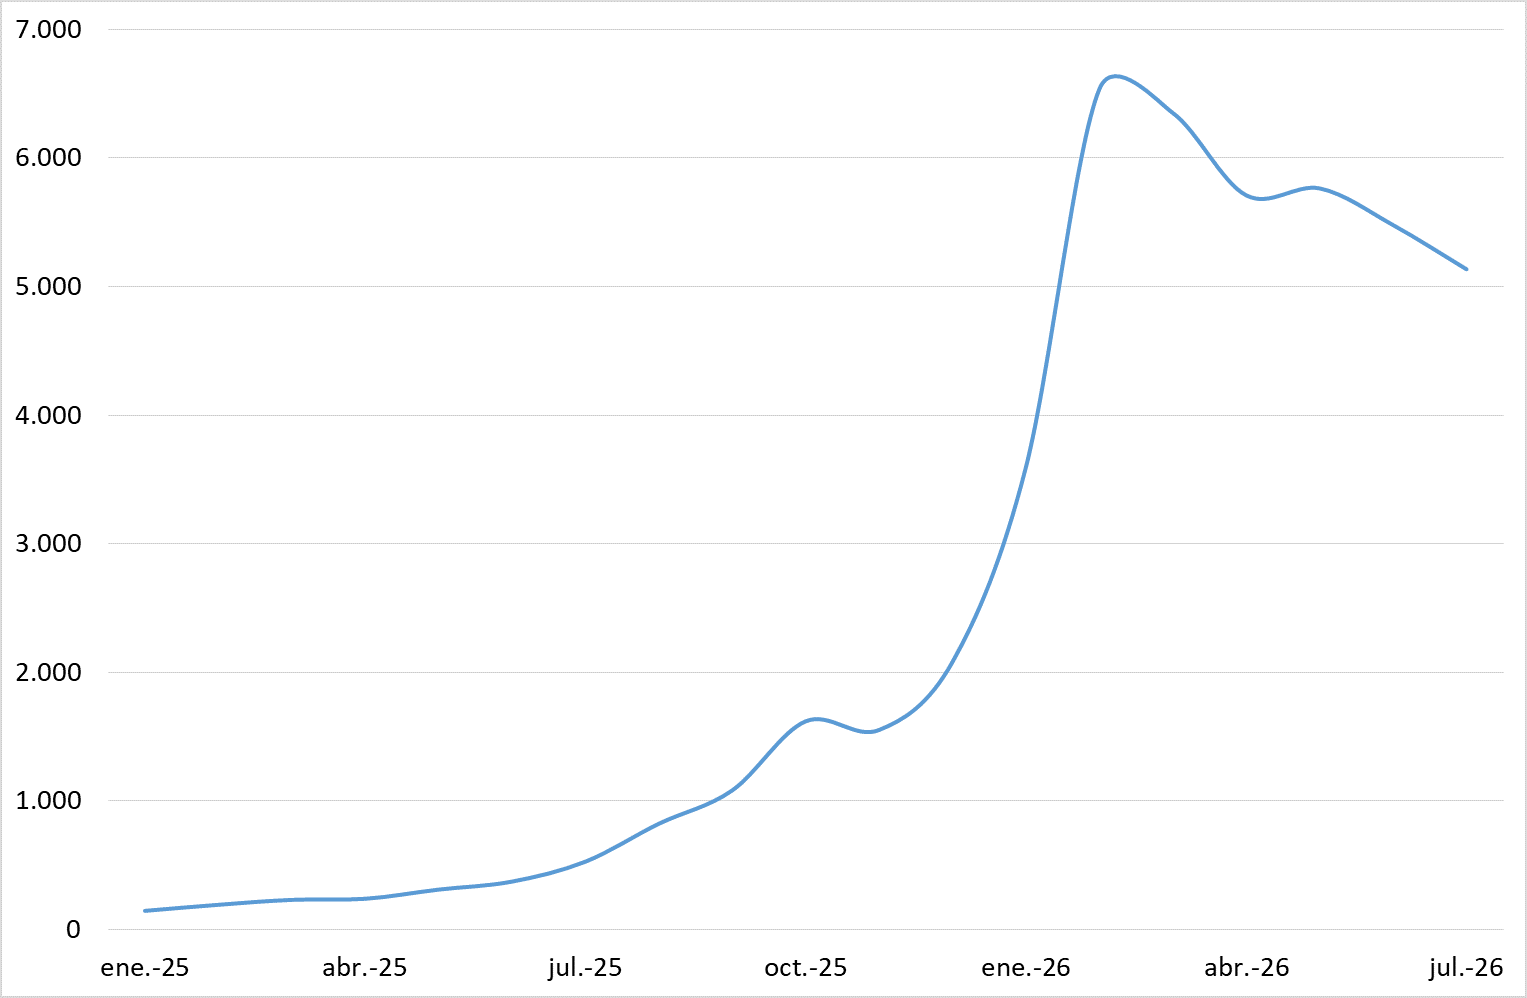
El mercado de acciones venezolanoEn la Bolsa de Valores de Caracas están listadas 42 empresas de seis sectores: financiero, industrial, consumo masivo, agroindustrial, telecomunicaciones e inmobiliario. En 2026, los títulos más negociados (hasta mayo) fueron Banco Nacional de Crédito (59,5 millones de dólares) y Ron Santa Teresa (44,7 millones). La capitalización total de mercado pasó de 3.470 millones de dólares al cierre de 2024 a 18.160 millones el 12 de junio de 2026. Volumen negociado en el mercado de renta variable de la Bolsa de Valores de Caracas El Índice Bursátil Caracas (IBC) cerró 2025 con un aumento de más del 200 por ciento en dólares. Esa alza acumulada alcanzó un pico del 572 por ciento en febrero de 2026; el 12 de junio se situó en un 300 por ciento. El excepcional rally de febrero fue efecto tanto de las expectativas positivas ante los acontecimientos políticos ocurridos a inicios de enero, como del rezago temporal en el aumento del tipo de cambio oficial. Esto último impulsó un arbitraje masivo hacia activos de renta variable como mecanismo de cobertura, que se normalizó en los meses subsiguientes. El desempeño del IBC en 2025 (un aumento de más del 200 por ciento en dólares) fue el mayor de América Latina. Sin embargo, en capitalización absoluta, la brecha con el resto de los mercados es considerable: Brasil tiene el mercado bursátil más grande de América Latina (la Bolsa de Valores de São Pablo, cuyo nombre oficial es B3), seguido por el bloque andino formado por Chile, Colombia y Perú (agrupados en la plataforma Nuam Exchange); en tercer lugar está México. La Bolsa de Valores de Caracas representa solo el dos por ciento de B3 y menos del uno por ciento de la capitalización total de América Latina. Estas proporciones ilustran la brecha estructural, pero también el potencial: un avance moderado en los montos transados y el número de emisores sería un salto significativo en términos relativos. En el mercado venezolano no existen datos consolidados y confiables de P/E (precio/ganancias) o precio/valor en libros, como consecuencia de la volatilidad cambiaria y la irregularidad de la publicación de estados financieros auditados. Índice Bursátil Caracas, enero 2025-julio 2026 |
Urbi Garay, profesor y director de Investigaciones del IESA
Adriana Goncalves, presidenta ejecutiva de Mercantil Merinvest Casa de Bolsa
Suscríbase aquí al boletín de novedades (gratuito) de Debates IESA.
Notas:
[1] Superintendencia Nacional de Valores (s. f.). Informes mensuales [2024-2026]. https://www.sunaval.gob.ve/mensuales-2/
[2] Miyamoto International (2026, 2 de julio). Daños causados por el terremoto en Venezuela: costo de $6.7 mil millones y reconstrucción. https://miyamotointernational.com/es/costo-de-los-danos-causados-por-el-terremoto-en-venezuela-y-su-reconstruccion/
United Nations Office for Disaster Risk Reduction (2026, 2 de julio). Analytical estimate of damages caused by the June 24, 2026 earthquakes in Venezuela. https://www.undrr.org/publication/documents-and-publications/analytical-estimate-damages-caused-june-24-2026-earthquakes
[3] Garay, U. y Jaramillo, C. (2021). La reinvención financiera de las empresas venezolanas: el reapalancamiento. En N. Auletta y U. Garay (eds.), La reinvención de las empresas venezolanas (pp. 74-105). Ediciones IESA.
[4] Garay y Jaramillo (2021).
[5] Rojas-Suárez, L. (2014). Towards strong and stable capital markets in emerging market economies. BIS Papers n.o 75. Bank for International Settlements. https://www.bis.org/publ/bppdf/bispap75c.pdf
[6] Rojas-Suárez (2014).
[7] La Porta, R., López-de-Silanes, F., Shleifer, A. y Vishny, R. (1998). Law and finance. Journal of Political Economy, 106(6), 1113-1155. https://doi.org/10.1086/250042