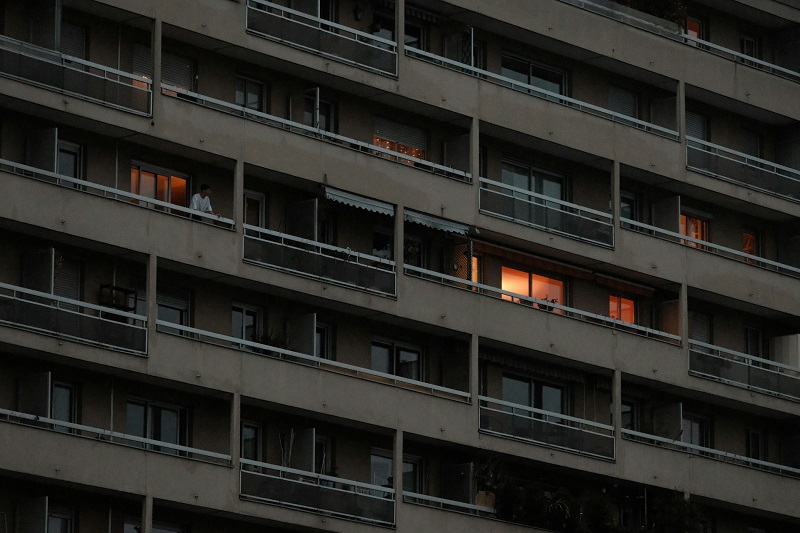
El arrendamiento residencial en Venezuela sufrió una transformación sustancial en las últimas tres décadas: pasó de ser una alternativa asequible que ofrecía una solución habitacional para las familias, a convertirse en un mercado paralizado dominado por la informalidad, la inseguridad jurídica y el deterioro acelerado de los inmuebles residenciales.
A finales de los años noventa y principios de los dos mil, el alquiler de viviendas en Venezuela permitía a muchos jóvenes profesionales, estudiantes y nuevas familias lograr la independencia habitacional. La Ley de Arrendamientos Inmobiliarios de 1999 establecía un relativo equilibrio entre propietarios e inquilinos: permitía obtener una rentabilidad anual razonable para los arrendadores y la garantía (fianza) se depositaba en una cuenta bancaria que ganaba intereses a favor del inquilino.
Alrededor de 1990 el 17,5 por ciento de los hogares venezolanos (de un total de 5,1 millones) habitaba una vivienda alquilada.[1] Las reglas razonablemente claras de solución de disputas judiciales en tribunales ordinarios incentivaban a los propietarios a mantener los inmuebles en un estado de conservación aceptable, al tiempo que las exigencias para alquilar se limitaban a requisitos laborales y garantías previsibles.
El punto de inflexión ocurrió en mayo de 2003, cuando se decretó la congelación de los cánones de arrendamiento, de forma casi simultánea a la aplicación de un control de cambios (instrumentado en febrero de ese año y aún vigente). Al prohibir el reajuste de los precios del alquiler a la inflación, el Estado inició una erosión sostenida de los ingresos reales de los propietarios.
El factor determinante para que medio millón de inmuebles permanezcan deshabitados ha sido la falta de un mercado de arrendamiento seguro.
La situación se hizo aun más compleja en 2011 con la entrada en vigencia de la Ley para la Regularización y Control de los Arrendamientos de Vivienda y la creación de la Superintendencia Nacional de Arrendamiento de Vivienda (Sunavi). La nueva norma desmanteló los incentivos del mercado formal mediante la aplicación de tres mecanismos:
- Fijación administrativa desfasada: la Sunavi asumió el cálculo exclusivo del valor de los inmuebles y los cánones máximos con fórmulas desligadas de la realidad económica. Durante los años de hiperinflación (2017-2021), los cánones congelados legalmente en bolívares llegaron a equivaler a la ínfima cifra de menos de un dólar mensual,[2] lo que hizo imposible para los propietarios cubrir las cuotas de condominio o el mantenimiento básico de los inmuebles.
- Prohibición de depósitos y seguros: se ilegalizaron los depósitos bancarios de garantía y las fianzas tradicionales.
- Suspensión de hecho de los desalojos: se exigió un procedimiento administrativo previo ante la Sunavi y se prohibió la ejecución de desalojos —incluso por impago prolongado o vencimiento de contrato— hasta que el Estado proveyera una «vivienda alternativa o refugio» al inquilino.[3]
Ante el riesgo de perder la posesión de sus propiedades y la imposibilidad de sostener los costos de mantenimiento, miles de arrendadores retiraron sus inmuebles del mercado. Fachadas, ascensores, sistemas hidroneumáticos y estructuras internas de los edificios se deterioraron progresivamente por falta de inversión.
La paradoja de la escasez: cuarentena inmobiliaria ante el déficit habitacional
El colapso del mercado formal no eliminó la necesidad de viviendas, sino que desplazó la actividad hacia la informalidad. Para compensar el elevado riesgo jurídico, las negociaciones privadas al margen de la ley impusieron barreras de entrada muy altas, como exigencias de pagos en divisas en efectivo con adelantos de entre seis y doce meses de canon.[4]
A este escenario se sumó el impacto de la masiva emigración de venezolanos (unos ocho millones), que se aceleró a partir de 2014. Según cálculos del sector inmobiliario, en Venezuela existen cerca de medio millón de viviendas desocupadas o cerradas, cuyos propietarios emigraron y prefirieron mantenerlas vacías (y que familiares o vecinos las cuiden antes que arriesgarse a alquilarlas).[5]
La caída de los precios de venta de los inmuebles —con desplomes de entre setenta y ochenta por ciento con respecto a sus máximos históricos medidos en dólares—[6] desincentivó la venta inmediata. Se congeló así un enorme acervo habitacional.
La ley especial de arrendamientos de 2026 introduce cambios significativos con respecto a la norma de 2011, al basarse en la autonomía de la voluntad de las partes y el restablecimiento del equilibrio contractual.
Conviene aclarar que la emigración explica solo una parte de este fenómeno. El factor determinante para que medio millón de inmuebles permanezcan deshabitados ha sido la falta de un mercado de arrendamiento seguro. De haber existido garantías jurídicas para el alquiler, una porción sustancial de esas viviendas habría podido colocarse en arrendamiento —incluso a cánones relativamente bajos o moderados, dada la depresión del mercado— y se habría resuelto el problema de alojamiento de miles de familias que permanecían en el país.
La parálisis del inventario existente coincidió con el colapso de la oferta nueva. La edificación de viviendas residenciales ha estado prácticamente paralizada en Venezuela desde hace más de una década, lo que se refleja en una caída acumulada del PIB del sector construcción superior al noventa por ciento.[7] Con la virtual desaparición del crédito hipotecario desde hace más de diez años, el mecanismo tradicional de creación y rotación de soluciones habitacionales quedó anulado.
La consecuencia fue que en 2014 la participación del alquiler se redujo a solo un dos a tres por ciento del total de hogares ocupados[8] y en 2021 el número de viviendas alquiladas en el país había caído drásticamente a un rango de apenas 100.000 a 150.000[9].
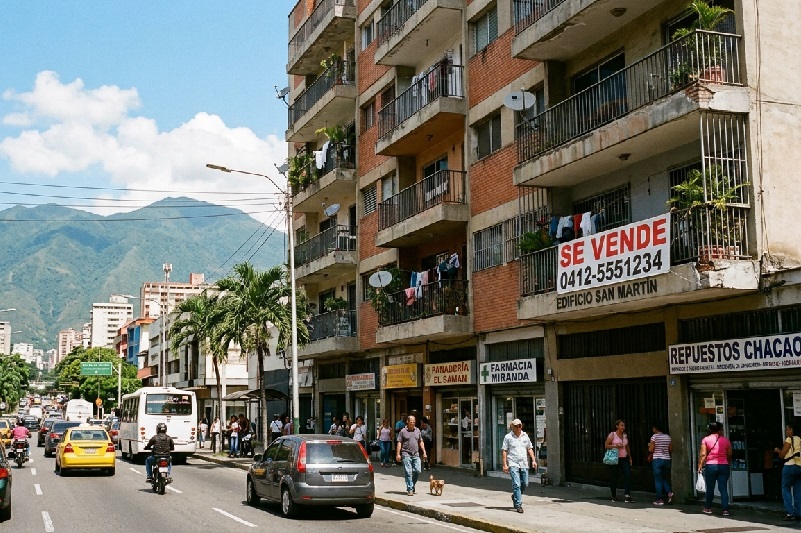
El nuevo marco regulatorio de 2026: alcance, innovaciones y desafíos
En un intento de destrabar este cuello de botella estructural, la Asamblea Nacional promulgó en agosto de 2026 la Ley del Régimen Especial de Arrendamiento de Inmuebles Destinados a Vivienda.[10] Esta legislación introduce cambios significativos con respecto a la norma de 2011, al basarse en la autonomía de la voluntad de las partes y el restablecimiento del equilibrio contractual. La norma de 2026 se basa en los siguientes pilares específicos:
- Principio de irretroactividad y dualidad legal: la ley se aplica de forma exclusiva a los nuevos contratos que se suscriban tras su entrada en vigor. Las relaciones arrendaticias previas y los ocupantes previos se mantienen amparados por la legislación de 2011, lo que significa un régimen regulatorio dual para proteger situaciones consolidadas mientras promueve la apertura para nuevos inmuebles. Miles de propietarios con procesos, o inquilinos anteriores, siguen atrapados en el marco regulatorio anterior sin poder migrar al nuevo régimen ni recuperar sus propiedades para ponerlas en alquiler bajo la norma de 2026.
- Libertad de pacto y régimen multimoneda: se elimina la fijación centralizada de precios por la Sunavi. Propietario e inquilino acuerdan libremente el monto del alquiler y la duración del contrato (con un año como estándar en ausencia de estipulación). Se autoriza expresamente la contratación en moneda extranjera, lo que permite el pago en divisas o en bolívares calculados a la tasa oficial del Banco Central de Venezuela y su ajuste por inflación. En un entorno con fluctuaciones cambiarias o rezagos en las publicaciones estadísticas, fijar incrementos exclusivamente según la variación del IPC oficial podría no reflejar los costos reales de reposición del inmueble y produciría roces entre las partes al momento de renovar el contrato.
- Restablecimiento de garantías: se reincorporan instrumentos de resguardo patrimonial. El arrendador puede requerir un depósito de garantía de hasta el equivalente a tres meses de canon o la contratación de una póliza de seguro de arrendamiento que cubra eventuales daños al inmueble.
- Distribución clara de cargas de mantenimiento: en un esfuerzo para frenar el deterioro de los inmuebles, la ley delimita las responsabilidades de conservación. Las reparaciones mayores (cuyo costo supere el treinta por ciento del canon mensual) corren por cuenta del arrendador, mientras que las reparaciones menores (inferiores al treinta por ciento del canon) y el pago de servicios públicos corresponden al inquilino.
- Causales de rescisión y celeridad procesal: la ley otorga al propietario la facultad de solicitar la terminación anticipada del contrato por causas objetivas como el impago de tres mensualidades consecutivas de canon o servicios, el subarriendo no autorizado o los daños al inmueble. Asimismo, se promueve el arbitraje privado y la mediación como vías rápidas para la solución de conflictos para evitar la lentitud de los tribunales.[11] Todo esto depende de que los tribunales o los cuerpos de seguridad no retarden los procedimientos y garanticen la seguridad jurídica prometida por el texto legal.
Al prohibir el reajuste de los precios del alquiler a la inflación, el Estado inició una erosión sostenida de los ingresos reales de los propietarios.
La urgencia de dinamizar los alquileres
La experiencia venezolana muestra que los controles rígidos de precios y la eliminación de las garantías a la propiedad privada no garantizan el derecho a la vivienda. Al contrario, destruyen la oferta, encarecen las alternativas informales y causan la ruina de los inmuebles residenciales existentes.
Tras más de dos décadas de parálisis, el gremio inmobiliario proyecta que la seguridad jurídica provista por la nueva ley permitirá reincorporar paulatinamente hasta 50.000 viviendas anuales al mercado formal.[12] El éxito de este proceso dependerá del grado en el que se apliquen los mecanismos de mediación y de la reconstrucción gradual de la confianza entre propietarios e inquilinos, condición indispensable para que la inversión privada vuelva a dinamizar el sector de los alquileres en Venezuela.
La crisis de la vivienda continúa siendo una realidad terrible para miles de familias en Venezuela. Por ello, la dinamización del mercado de alquileres es un imperativo urgente para ampliar las opciones habitacionales del país. No obstante, el éxito de cualquier reforma normativa requiere la recuperación de la economía del país, que se desplomó un 75 por ciento entre 2014 y 2020. Revertir el colapso económico nacional es indispensable para reconstruir el poder adquisitivo y garantizar los ingresos que permitan asumir cánones de arrendamiento asequibles y rentables, capaces de financiar la rehabilitación y el mantenimiento adecuado de las edificaciones en todo el territorio.
Urbi Garay, profesor de finanzas y director de Investigaciones del IESA
[1] Blanco, A. y Volpe, F. (2015). Alquiler en números: tenencia de vivienda en América Latina y el Caribe. Banco Interamericano de Desarrollo. https://publications.iadb.org/publications/spanish/document/Alquiler-en-n%C3%BAmeros-La-tenencia-de-vivienda-en-Am%C3%A9rica-Latina-y-el-Caribe.pdf
Instituto Nacional de Estadística. (2004). Anuario estadístico de Venezuela 2001-2002 (p. 577). https://ine.gob.ve/wp-content/uploads/2026/09/ANUARIO-ESTADISTICO-DE-VENEZUELA-2002.pdf
[2] Qué Pasa (2014, 9 de septiembre). APIUR pide ajuste en cánones de arrendamiento. https://www.quepasa.com.ve/economia/apiur-pide-ajuste-en-canones-de-arrendamiento/
[3] Asamblea Nacional (2011, 12 de septiembre). Ley para la regulación y control de los arrendamientos de Vivienda. Gaceta Oficial, No. 6053 (extraordinario). https://www.asambleanacional.gob.ve/storage/documentos/leyes/ley-para-l-20220110164729.pdf
[4] García, E. (2026, 1 de agosto). Nueva ley de alquileres en Venezuela 2026: Qué cambia para inquilinos y propietarios. Mercadopiso.com. https://mercadopiso.com/nueva-ley-alquileres-venezuela-2026/
[5] Notitarde (2026, 6 de mayo). Delcy Rodríguez anuncia reforma de leyes inmobiliarias para que las «viviendas congeladas puedan salir al mercado». https://www.notitarde.com.ve/pais/99962/delcy-rodriguez-anuncia-reforma-de-leyes-inmobiliarias-para-que-las-viviendas-congeladas-puedan-al
[6] Clarín (2019, 3 de septiembre). Los precios de los inmuebles en Venezuela cayeron un 75% en los últimos 20 años. https://www.clarin.com/mundo/precios-inmuebles-venezuela-cayeron-75-ultimos-20-anos_0_2rLdNe8kn.html
[7] Banco Central de Venezuela. (2026). Estadísticas: Producto Interno Bruto. https://www.bcv.org.ve/sites/default/files/cuentas_macroeconomicas/5_2_4_ae_anual.xlsx
[8] Vivienda en Red (2014, 8 de diciembre). Casas en alquiler apenas cubren entre 2% y 3% de la demanda (VENEZUELA). https://viviendaenred.net/inicio/index.php/vivienda-al-dia/venezuela/2014-12-08-15-19-11
[9] Amador, Z. (2021, 1 de noviembre). ¿Pueden perder las viviendas que dejaron en Venezuela los venezolanos del éxodo? Al Navío. https://alnavio.es/pueden-perder-las-viviendas-que-dejaron-en-venezuela-los-venezolanos-del-exodo/
[10] Asamblea Nacional (2026, 7 de agosto). Ley del Régimen Especial de Arrendamiento de Inmuebles Destinados a Vivienda. Gaceta Oficial, No. 7065 (extraordinario). http://www.gacetaoficial.gob.ve/gacetas/7065
[11] Salas, J. C. (2026, 2 de septiembre). Reforma legal busca reactivar alquileres pero no disipa temor de los dueños a perder sus casas. Crónica Uno. https://cronica.uno/reforma-legal-reactivar-alquileres-no-disipa-temor-duenos-perder-casas/
[12] Banca y Negocios (2026). Con reformas a leyes inmobiliarias el sector podría aportar 50.000 viviendas anuales, afirma gremio. https://www.bancaynegocios.com/con-reformas-a-leyes-inmobiliarias-el-sector-podria-aportar-50000-viviendas-anuales-afirma-gremio/